به گزارش گروه رسانهای شرق،
شرق: بازگشت تدریجی نفتکشها به تنگه هرمز و احیای مسیرهای جایگزین، توان ایجاد اختلال در صادرات انرژی از مسیر خلیج فارس را کاهش داده است؛ اما همزمان فشار تحریمها، محاصره بنادر و بنبست دیپلماتیک میتواند وضعیت پرتنش میان واشینگتن و تهران را به تشدید دوباره درگیری نظامی سوق دهد. در هفتههای اخیر، صادرات کشورهای خاورمیانه به سطح پیش از جنگ نزدیک شده است. با این حال، این بازگشت به معنای پایان بحران نیست. ایران هنوز توان ضربهزدن به کشتیرانی و مسیرهای جایگزین را دارد و از سوی دیگر، کشورهایی که طی ماههای گذشته برای دورزدن تنگه و کاهش وابستگی خود سرمایهگذاری کردهاند، اکنون با ساختار انرژی متفاوتی وارد مرحله بعدی جنگ شدهاند. الکساندر لانگلوا، تحلیلگر سیاست خارجی و سردبیر ارشد DAWN که تمرکز او بر ژئوپلیتیک غرب آسیاست، معتقد است کاهش اهرم فشار ایران نباید با نزدیکشدن تهران به تسلیم اشتباه گرفته شود. از نگاه او، فشار اقتصادی و نظامی حتی میتواند انگیزه برای تشدید درگیری را افزایش دهد. لانگلوا در نشنالاینترست مینویسد دادههای شرکت اطلاعات کشتیرانی کپلر برای ماه سپتامبر نشان میدهد جریان نفت خام از تنگه هرمز بهطور محسوس افزایش یافته است. در هفته منتهی به ۲۷ سپتامبر، حدود ۱۳.۲ میلیون بشکه نفت در روز از مسیر نزدیک سواحل عمان عبور کرده و مجموع صادرات نفت کشورهای خاورمیانه، به استثنای ایران، در ماه سپتامبر به دستکم ۱۶.۵ میلیون بشکه در روز رسیده است؛ رقمی که تا حد زیادی به سطح پیش از جنگ بازمیگردد.
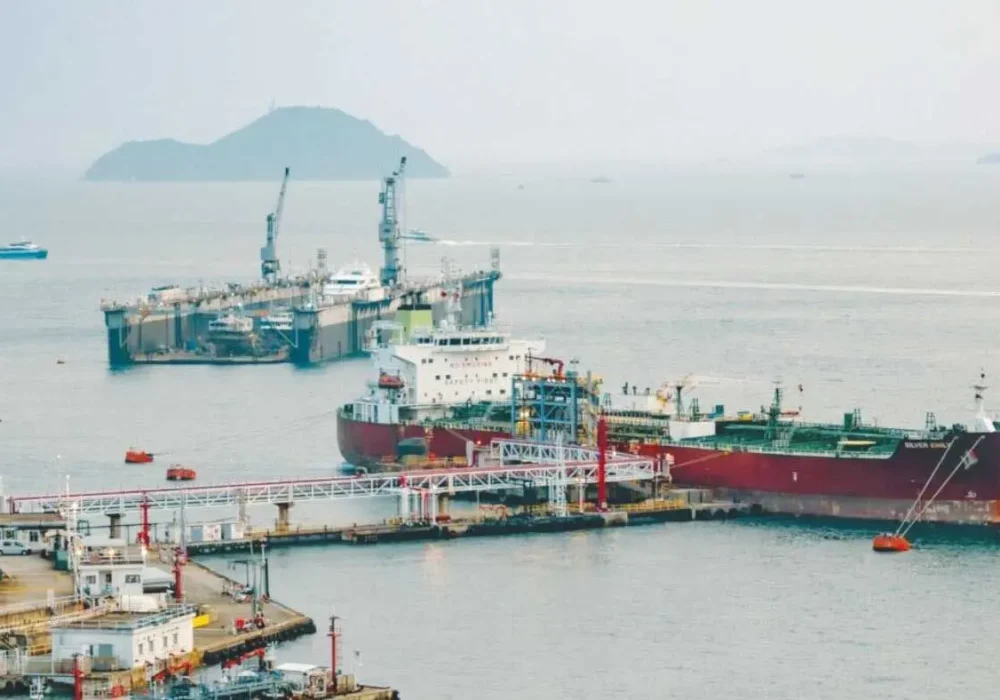
بخشی از این تردد همچنان بهسختی قابل ردیابی است. برخی کشتیها برای کاهش احتمال شناسایی و هدف قرارگرفتن، سامانههای موقعیتیابی خود را خاموش میکنند و نیروی دریایی آمریکا نیز از عبور آنها حفاظت کرده و حملات را رهگیری میکند. این عملیات ارزان نیست؛ هزینه روزانه آن میلیونها دلار برآورد میشود و هزینه کلی جنگ نیز به دهها میلیارد دلار رسیده است. حدود ۴۰ درصد نفت خام منطقه اکنون از مسیرهای جایگزین هرمز خارج میشود. بخش دیگری نیز با سامانهای شبیه شاتل منتقل میشود که در آن نفتکشها در نزدیکی فجیره و صحار مستقر میشوند. خطوط لوله عربستان و امارات نیز سهم بیشتری پیدا کردهاند و خط لوله شرق-غرب عربستان به یکی از مهمترین مسیرهای جایگزین تبدیل شده است.
با وجود حملات متعدد از یمن و عراق به این مسیرها و شبکههای تازه، کشورهای منطقه توانستهاند سریعتر از انتظار خود را با این حملات تطبیق دهند. عربستان فقط طی چند روز خط لوله شرق-غرب را تعمیر کرد و به ظرفیت کامل بازگرداند و تمایل شرکتهای کشتیرانی برای عبور از هرمز نیز با وجود خطر حملات افزایش یافته است.
مسیری همچنان خطرناک
همین تحولات باعث شده برخی ناظران از محدودشدن توان ایران سخن بگویند، اما این تمام ماجرا نیست و بهسادگی نمیتوان چنین نتیجهای گرفت. محاصره دریایی آمریکا صادرات نفت ایران را بهشدت کاهش داده و واشینگتن همزمان کارزار تحریمی خود را تشدید کرده تا فشار اقتصادی بر تهران را افزایش دهد. اما تهران تاکنون عقبنشینی نکرده است.
لانگلوا دلیل اصلی را در برداشت تهران از ماهیت جنگ میبیند. از نگاه او، اولویت نخست حکومت ایران بقای نظام است و تصمیمگیران در تهران این جنگ را صرفا مناقشهای بر سر نفت، پرونده هستهای یا تنگه هرمز نمیبینند، بلکه آن را تهدیدی علیه موجودیت سیاسی خود تلقی میکنند. در چنین چارچوبی، تسلیمشدن در برابر فشار آمریکا لزوما امنیت آینده را تضمین نمیکند. مقامهای ایرانی بارها از ترکیب «جنگ و دیپلماسی» سخن گفتهاند و تجربه مذاکراتی که به گفته تهران با حملات بعدی آمریکا و اسرائیل همراه شد، بدبینی آنها به توافقی که بدون تضمین امنیتی پایان یابد را افزایش داده است. لانگلوا به سخنان مقامهای دولت ترامپ درباره احتمال «فروپاشی حکومت» در صورت خودداری ایران از مذاکره استناد میکند و معتقد است تهران همین اظهارات را نشانهای میبیند که عقبنشینی میتواند فقط زمینه جنگ بعدی را فراهم کند.
نشانههای ادامه این مسیر در روزهای پایانی سپتامبر دیده شد. 30 سپتامبر سه کشتی در حال عبور از هرمز هدف گرفته شدند و چند روز پیش از آن نیز یک کشتی دیگر مورد حمله قرار گرفته بود. این حملات پس از رد پیشنهاد دیپلماتیک ایران از سوی آمریکا در حاشیه مجمع عمومی سازمان ملل انجام شد. انتخابات میاندورهای آمریکا نیز به این محاسبات اضافه شده است. در حالی که فقط حدود یک ماه تا انتخابات باقی مانده، دولت ترامپ با فشار سیاسی داخلی، هزینه جنگ و کاهش حمایت عمومی روبهرو است. لانگلوا معتقد است تهران ممکن است این شرایط را فرصتی برای افزایش هزینه جنگ برای واشینگتن بداند؛ حتی اگر خودش نیز با بحران اقتصادی عمیق دستوپنجه نرم کند.
نفت به ۱۸۰ دلار نرسید
این مرحله تازه بر بستری شکل گرفته که طی ماههای گذشته ساختار انرژی جهان را تغییر داده است. هنگام آغاز جنگ ایران، برخی پیشبینیها نفت ۱۳۰ تا ۱۸۰دلاری را در صورت بستهشدن طولانی هرمز محتمل میدانستند. نفت برنت پیش از جنگ ۷۲.۸۷ دلار بود، اما پس از بیش از شش ماه اختلال مؤثر، بالاترین سطح آن در ۴ مِی ۱۱۴.۴۷ دلار ثبت شد. ریچارد گری پژوهشگر برنامه اقتصاد مرکز مطالعات راهبردی و بینالمللی (CSIS)این فاصله میان پیشبینی و واقعیت را نشانه اهمیت آمادگی پیشاپیش اقتصادها میداند. آزادسازی ۴۰۰ میلیون بشکه از ذخایر اضطراری اعضای آژانس بینالمللی انرژی، کاهش تقاضا و توسعه مسیرهای جایگزین از جهش شدیدتر قیمت جلوگیری کردند. اما هزینه واقعی بحران بسیار فراتر از قیمت نفت بود. کارخانههای ذوب آلومینیوم در قطر، بحرین و امارات متوقف شدند و اختلال در عرضه گوگرد، هلیوم، فسفات، نفتا و آمونیاک به بخشهایی از معدن، کشاورزی و خودروسازی سرایت کرد. بانک جهانی افزایش ۱۷درصدی شاخص قیمت فلزات و مواد معدنی در سال ۲۰۲۶ را پیشبینی کرده است.
در جستوجوی راه دیگر
کشورهای خلیج فارس از بحران یک نتیجه روشن گرفتهاند: وابستگی به یک گذرگاه دیگر قابل قبول نیست. عربستان در تلاش است سهم بیشتری از تجارت خود را از بنادر دریای سرخ، از جمله ینبع و نئوم عبور دهد. امارات نیز توسعه خطوط انتقال نفت به فجیره در ساحل دریای عمان را سرعت بخشیده است. کشورهای شورای همکاری هم شبکههای مشترک برق و راهآهن را گسترش میدهند. این مسیرهای جایگزین هم هدف قرار گرفتهاند، اما سرعت تعمیر خط لوله شرق-غرب عربستان نشان داده است تنوعبخشی حتی اگر مصونیت کامل ایجاد نکند، هزینه و تأثیر حمله را کاهش میدهد. همین تجربه به شکلگیری ترتیبات سیاسی و امنیتی تازه نیز کمک کرده است. سوریه دوباره در محاسبات مسیرهای انرژی خلیج فارس به اروپا اهمیت پیدا کرده و توافقهای منطقهای میان کشورهایی مانند عربستان، ترکیه و پاکستان از تمایل بازیگران محلی برای ایجاد ساختارهایی خبر میدهد که الزاما حول محور آمریکا شکل نمیگیرند.
هزینههای متفاوت اروپا و آسیا
اروپا نیز بحران را به تنوعبخشی گستردهتر پیوند زده است. اتحادیه اروپا در کنار گسترش انرژیهای تجدیدپذیر، روابط تجاری خود را با هند، کانادا، کشورهای مرکوسور (بازار مشترک کشورهای آمریکای لاتین) و کشورهای آسیایی توسعه میدهد و در صنایع دفاعی نیز به دنبال کاهش اتکا به یک تأمینکننده است. هدف اروپا این است که تا سال ۲۰۳۰ دستکم نیمی از خریدهای دفاعی از داخل اتحادیه تأمین شود.
با این حال، وابستگی انرژی اروپا همچنان بالا باقی مانده و طولانیشدن اختلال در خاورمیانه حتی سیاست محدودکردن واردات انرژی روسیه را دشوارتر کرده است. اتحادیه اروپا در ماه ژوئن ۱.۹ میلیارد یورو سوخت فسیلی روسیه را خرید و مجارستان و اسلواکی همچنان از مشتریان نفت خام روسیه بودند.
آسیا در این میان آسیبپذیرتر است. حدود ۸۳ درصد گاز طبیعی مایع عبوری از هرمز به بازارهای آسیایی میرفت و منطقهای که فقط چهار درصد ذخایر نفت و گاز جهان را دارد، سالانه حدود ۱.۱ تریلیون دلار سوخت فسیلی وارد میکند. قیمت گازوئیل در ویتنام ۱۰۵ درصد و نفت خام در ژاپن ۷۳ درصد افزایش یافته است. ژاپن، کره جنوبی و حتی اندونزی ناچار شدهاند برای مهار هزینه انرژی، حمایت از مصرفکنندگان و حفظ رشد اقتصادی میلیاردها دلار هزینه کنند. این فشار در شرایطی وارد میشود که بسیاری از این کشورها همزمان بودجه دفاعی و سرمایهگذاری فناوری خود را نیز افزایش دادهاند.
آمادگی چین
چین در میان اقتصادهای بزرگ از موقعیت متفاوتی برخوردار است. هرچند این کشور پیش از بحران تقریبا نیمی از نفت خود را از مسیر هرمز دریافت میکرد، خطوط لوله روسیه و قزاقستان، تولید داخلی و ذخایر گسترده، بخشی از آسیبپذیری آن را کاهش دادند. چین هنگام آغاز بحران بین ۱.۱ تا ۱.۴ میلیارد بشکه نفت خام ذخیره داشت. ریچارد گری در نشنالاینترست مینویسد برتری پکن فقط به ذخایر محدود نیست. چین نزدیک به ۴۷ درصد ظرفیت پالایش آسیا-اقیانوس آرام را در اختیار دارد و حدود ۷۰ درصد خودروهای برقی صادراتی و ۸۰ درصد پنلهای خورشیدی و سلولهای باتری جهان را تأمین میکند. کشورهایی که اکنون برای کاهش وابستگی به نفت و گاز به فناوریهای انرژی جایگزین روی میآورند، در بسیاری موارد به محصولات چینی وابستهتر میشوند. گری معتقد است این وضعیت به چین اجازه داده همزمان با محافظت از اقتصاد خود، شبکه تازهای از وابستگی اقتصادی در خارج ایجاد کند. کنترل صادرات برخی فراوردهها و مواد صنعتی نیز نشان داده است پکن میتواند از جایگاه خود در زنجیره تأمین به عنوان ابزار قدرت استفاده کند. همزمان بحران هرمز نگاه چین را به دیگر گلوگاههای دریایی، از مالاکا تا لومبوک، حساستر کرده است. برای پکن، تنوعبخشی دیگر فقط سیاست انرژی نیست؛ بخشی از راهبرد امنیت اقتصادی بلندمدت است.
بحران ناتمام
هرمز در چند ماه گذشته دو واقعیت را همزمان آشکار کرده است. نخست اینکه اقتصاد جهانی توانسته بهتر از پیشبینیهای اولیه با بستهشدن مهمترین مسیر انرژی خاورمیانه سازگار شود. ذخایر اضطراری، خطوط لوله، مسیرهای دریایی تازه و کاهش تقاضا مانع انفجار کامل قیمتها شدند. واقعیت دوم اما این است که سازگاری بازار، مناقشه سیاسی و نظامی را حل نکرده است. اهرم تنگه هرمز ضعیفتر شده، اما از بین نرفته و تهران همچنان میتواند بر کشتیرانی، خطوط انتقال یا دیگر زیرساختهای منطقه تأثیرگذار باشد. هرچه راههای دورزدن هرمز مؤثرتر شوند، انگیزه برای انتقال فشار به همان مسیرهای جایگزین نیز میتواند افزایش یابد. در مقابل، آمریکا نیز برای حفظ جریان انرژی به حضور نظامی پرهزینه نیاز دارد و خود کشورهای خلیج فارس، اروپا و آسیا در حال ساختن ساختارهایی هستند که در بحران بعدی وابستگی کمتری به یک مسیر، یک تأمینکننده یا حتی یک ضامن امنیتی داشته باشند. نتیجه فقط یک بازار نفت متفاوت نیست. بحران هرمز به آزمونی برای قدرت اقتصادی تبدیل شده است: چه کشوری ذخیره دارد، چه کشوری مسیر دوم و جایگزین ساخته، چه کشوری میتواند شوک را جذب کند و چه کشوری فناوری لازم برای کمک به دیگران را تأمین میکند.
همزمان، بازی پرریسک واشینگتن و تهران ادامه دارد. آمریکا با هزینه نظامی و فشار سیاسی داخلی روبهرو است و ایران با کاهش صادرات و تحریم و فشار اقتصادی. هیچیک نیز هنوز نشانه روشنی از آمادگی برای عقبنشینی نشان ندادهاند. لانگلوا این وضعیت را نوعی بازی «چه کسی اول کنار میکشد» میبیند؛ رقابتی که دور بعدی آن میتواند بار دیگر تمام سازوکارهای تابآوری ساختهشده طی ماههای گذشته را در معرض آزمونی سختتر قرار دهد.