اقتصاد۲۴- تفاوت این دو ساختار فقط در شیوه کنترل نیست؛ وقتی به جابهجایی ارزش میرسیم، دو مسیر متفاوت شکل میگیرد که در بعضی نقاط دوباره به هم میرسند.
کنترل پول در نظام سنتی به چه معناست؟
وقتی نرخ سود بانکی تغییر میکند، اثر آن میتواند در زندگی روزمره دیده شود؛ هزینه وام عوض میشود، تصمیم برای سپردهگذاری تغییر میکند و کسبوکارها با شرایط تازهای برای تامین مالی روبهرو میشوند. پشت این تغییرها، سیاستهایی قرار دارد که بانک مرکزی برای تنظیم شرایط پولی اقتصاد به کار میگیرد.
بانک مرکزی چگونه بر عرضه و شرایط پولی اثر میگذارد؟
یکی از مهمترین حوزههای سیاستگذاری بانک مرکزی، عرضه پول است؛ یعنی حجم پول موجود در اقتصاد. بانک مرکزی با ابزارهایی مانند نرخ بهره و تنظیم منابع بانکی میتواند بر هزینه تامین مالی و میزان دسترسی خانوارها و کسبوکارها به پول و اعتبار اثر بگذارد.
به مجموعه این اقدامات «سیاست پولی» گفته میشود. در نظام پول فیات، مانند ریال، دلار یا یورو، بانک مرکزی میتواند متناسب با شرایط اقتصادی، سیاستهای خود را تغییر دهد. بنابراین کنترل پول فقط به انتشار اسکناس محدود نمیشود؛ بخش مهمی از آن به اختیار تصمیمگیری درباره شرایط عرضه پول و اعتبار مربوط است.
اما داشتن این اختیار هنوز توضیح نمیدهد که چرا مردم یک واحد پول را میپذیرند و با آن معامله میکنند. برای پاسخ به این پرسش باید به مفهوم دیگری توجه کرد: اعتبار پول.
اعتبار پول ملی فقط به انتشار آن وابسته نیست
یک اسکناس را تصور کنید که با آن میتوان کرایه پرداخت کرد، خرید روزانه انجام داد یا بدهی را تسویه کرد. ارزش کاربردی آن از جنس کاغذ نمیآید؛ اهمیتش در این است که فروشنده، بانک، کارفرما و دیگر افراد جامعه همان واحد پول را میپذیرند.
اینجاست که تفاوت «کنترل» و «اعتبار» روشن میشود. کنترل به این مربوط است که چه نهادی میتواند درباره عرضه و شرایط پولی تصمیم بگیرد. اعتبار اما به این پرسش پاسخ میدهد که چرا مردم حاضرند آن پول را برای قیمتگذاری و مبادله بپذیرند.
جایگاه قانونی پول ملی، استفاده گسترده از آن در پرداختها، وضعیت اقتصاد و اعتماد عمومی همگی در شکلگیری این پذیرش نقش دارند. بانک مرکزی میتواند سیاست پولی را مدیریت کند، اما پذیرفتهشدن پول در اقتصاد تنها به تصمیمهای این نهاد وابسته نیست.
در نظام فیات، اختیار تصمیمگیری درباره پول و پذیرش عمومی آن دو موضوع مرتبط اما متفاوتاند. حالا پرسش این است که وقتی بخشی از قواعد پولی بهجای یک نهاد مرکزی در شبکه تعریف میشود، این رابطه چه تغییری میکند.
رمزارزها قواعد بازی را چگونه تغییر دادند؟
در برخی شبکههای رمزارزی، بخشی از قواعد عرضه و انتقال دارایی از قبل در پروتکل تعریف شده است؛ یعنی مجموعهای از دستورها و قواعد که مشخص میکنند شبکه چگونه کار کند. تفاوت اصلی با پول فیات از همینجا شکل میگیرد: بخشی از تصمیمهایی که در نظام سنتی در اختیار نهادهای پولی است، در این شبکهها تابع قواعد مشترک میشود.
بیتکوین نمونه روشنی از این تفاوت است. واحدهای جدید بیتکوین از طریق استخراج وارد گردش میشوند. وقتی ماینرها یک بلوک معتبر به بلاکچین اضافه میکنند، میتوانند علاوه بر کارمزد تراکنشها، مقداری بیتکوین تازه ایجادشده دریافت کنند. این مقدار پس از هر ۲۱۰ هزار بلوک نصف میشود و سرعت ورود بیتکوینهای جدید به گردش را بهتدریج کاهش میدهد. در نتیجه، عرضه بیتکوین از برنامهای پیروی میکند که در پروتکل شبکه تعریف شده است، نه تصمیمهای دورهای یک بانک مرکزی.
البته همه رمزارزها به یک اندازه غیرمتمرکز نیستند و مدل عرضه آنها نیز یکسان نیست. بعضی شبکهها قواعد ثابتتری دارند و در برخی دیگر، توسعهدهندگان یا سازوکارهای حاکمیتی نقش بیشتری در تغییر قواعد ایفا میکنند. بنابراین مسئله اصلی فقط دیجیتال بودن دارایی نیست، بلکه این است که چه کسانی اختیار تعیین یا تغییر قواعد آن را دارند.
از همین زاویه، تفاوت ارز فیات و ارز دیجیتال فراتر از شکل پول است و به نحوه عرضه، مدیریت و تعیین قواعد آن نیز مربوط میشود.
اعتماد در شبکههای رمزارزی به چه چیزی متکی است؟
در نظام بانکی، اطمینان تا حد زیادی به نهادهای رسمی، قوانین و شبکه بانکی وابسته است. بانکها حسابها را ثبت میکنند، سامانههای پرداخت انتقالها را پردازش میکنند و چارچوب حقوقی مشخص میکند هر نهاد چه مسئولیتی دارد.
در بسیاری از شبکههای رمزارزی، بخشی از این وظایف بر عهده نرمافزار و مشارکتکنندگان شبکه قرار میگیرد. تراکنشها بر اساس قواعد مشترک اعتبارسنجی و ثبت میشوند و اطلاعات ثبتشده میان مشارکتکنندگان شبکه به اشتراک گذاشته میشود. در چنین ساختاری، اعتماد تنها به تصمیم یک نهاد مرکزی وابسته نیست، بلکه به سازوکار اعتبارسنجی، مشارکتکنندگان و اجرای قواعد شبکه نیز متکی است.
تفاوت واقعی وقتی پول جابهجا میشود
پرداخت با کارت بانکی و انتقال رمزارز ممکن است روی صفحه گوشی شبیه هم به نظر برسند، اما در پشت صحنه، دو سازوکار متفاوت عمل میکنند. تفاوت اصلی در این است که چه نهادی تراکنش را پردازش میکند و انتقال دارایی چگونه ثبت میشود.
وقتی هزینه خریدی با کارت بانکی پرداخت میشود، پردازش و تسویه تراکنش از مسیر بانکها و شبکههای پرداخت انجام میشود. این زیرساخت مشخص میکند پول از چه مسیری منتقل شود، چه نهادی مسئول پردازش آن باشد و موجودی حسابها چگونه بهروز شود.
بنابراین نظام پولی سنتی فقط در تعیین سیاستهای پولی به نهادهای مرکزی متکی نیست؛ انتقال پول نیز از طریق مجموعهای از واسطهها، سامانههای بانکی و قواعد نهادی انجام میشود.
در شبکههای بلاکچینی، سازوکار متفاوت است. انتقال مستقیم رمزارز بر اساس قواعد همان شبکه اعتبارسنجی و ثبت میشود و مشارکتکنندگان شبکه، وضعیت تراکنشها را با سازوکاری مشترک بهروز میکنند. به همین دلیل، برای مقایسه پول سنتی و رمزارزها فقط نباید پرسید «چه کسی عرضه را کنترل میکند»؛ باید دید انتقال دارایی در هر ساختار از چه مسیری انجام میشود.
تتر چگونه پول سنتی را به شبکه بلاکچین پیوند میدهد؟
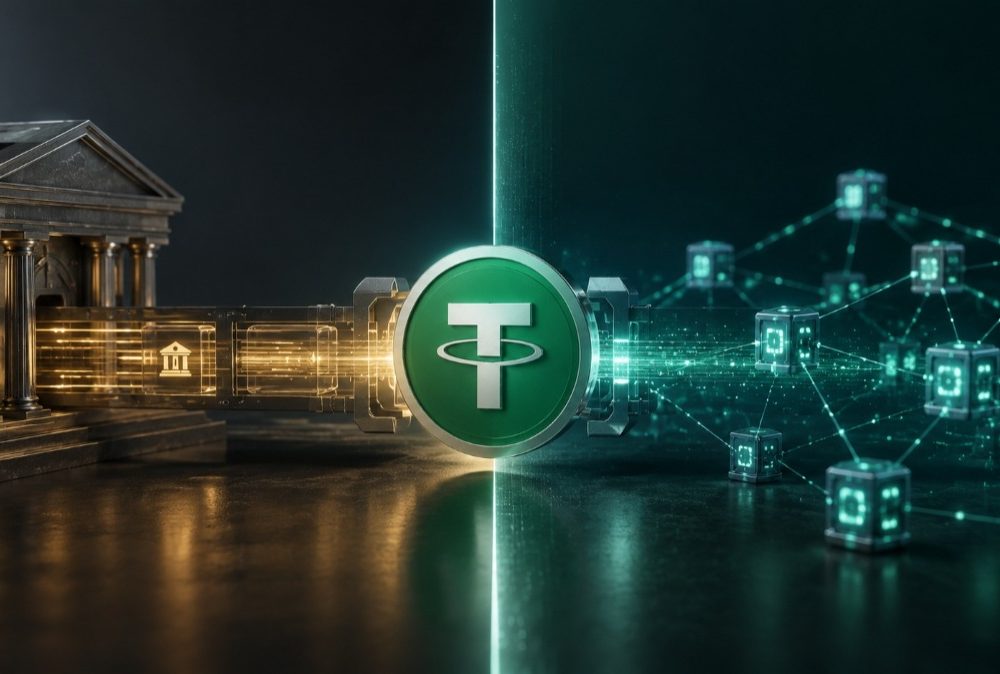
تتر نمونه ملموسی از ارتباط این دو ساختار است. USDT یک استیبلکوین است؛ یعنی رمزارزی که برای حفظ ارزش نزدیک به یک دارایی مرجع طراحی شده و در مورد تتر، این مرجع دلار آمریکاست. با این حال، انتقال تتر مانند حواله بانکی دلاری انجام نمیشود و این دارایی قابلیت جابهجایی روی شبکههای بلاکچینی را دارد.
در واقع، ارزش تتر به دلار متصل است، اما انتقال آن میتواند از زیرساخت بلاکچین انجام شود. همین ویژگی تفاوت میان «ارزش دارایی» و «زیرساخت جابهجایی آن» را روشن میکند.
برای مخاطب ایرانی، ارتباط این دو ساختار هنگام تبدیل ریال به تتر ملموستر میشود. در این فرایند، ریال از طریق شبکه بانکی به حساب صرافی منتقل میشود و پس از خرید، تتر در حساب کاربر قرار میگیرد. این دارایی در صورت برداشت به کیف پول خارجی، میتواند از طریق شبکه بلاکچینی انتقال یابد. به این ترتیب، خرید تتر یکی از نقاط اتصال پول بانکی به دارایی دیجیتال است.
این نمونه نشان میدهد پول سنتی و شبکههای دیجیتال همیشه دو مسیر جدا از هم نیستند. در عمل، ممکن است ارزش یک دارایی به پول رسمی وابسته باشد، اما انتقال آن از طریق زیرساختی متفاوت انجام شود.
آینده پول؛ رقابت دولت و شبکه یا همزیستی هر دو؟
پولهای ملی همچنان نقش اصلی را در پرداختهای روزمره، قیمتگذاری و اجرای سیاستهای پولی دارند. در کنار آنها، شبکههای رمزارزی امکان دیگری برای نگهداری و انتقال دارایی ایجاد کردهاند. با این حال، گسترش فناوریهای مالی نشان میدهد که این دو ساختار لزوما قرار نیست جای یکدیگر را بگیرند.
استیبلکوینهایی مانند تتر یکی از نمونههای ارتباط میان پول سنتی و دارایی دیجیتال هستند. در سوی دیگر، برخی بانکهای مرکزی نیز به سراغ توسعه شکل دیجیتال پول رسمی رفتهاند. «ارز دیجیتال بانک مرکزی» یا CBDC، شکل دیجیتال پول منتشرشده توسط بانک مرکزی است که انتشار و مدیریت آن همچنان در اختیار این نهاد قرار دارد. چنین ارزی نیز لزوما به فناوری بلاکچین وابسته نیست.
این مدلها نشان میدهند دیجیتال شدن پول همیشه به معنای کنار رفتن نهادهای مرکزی نیست. ممکن است پول رسمی از زیرساختهای دیجیتال جدید استفاده کند یا یک دارایی دیجیتال، ارزش خود را از پول رسمی بگیرد. بنابراین تفاوت اصلی همچنان به این پرسش برمیگردد که چه کسی قواعد را تعیین میکند، چه نهادی مسئول اجرای آنهاست و انتقال ارزش از چه مسیری انجام میشود.
برای کاربر ایرانی، این دو ساختار در نقطه تبدیل به هم میرسند
برای کسی که داراییاش به ریال است، یکی از مسیرهای رایج ورود به بازار رمزارز، تبدیل پول موجود در حساب بانکی به دارایی دیجیتال از طریق صرافی است. در این فرایند، کاربر ابتدا حساب خود را با ریال شارژ میکند و سپس رمزارز مورد نظر را میخرد. دارایی خریداریشده نیز میتواند در حساب صرافی نگهداری شود یا با رعایت شرایط برداشت، به کیف پول دیگری انتقال یابد.
در این میان، دسترسی به امکان واریز ریالی، یکی از نقاط اتصال شبکه بانکی به بازار رمزارزهاست. برای نمونه، صرافی ارز دیجیتال کیف پول من امکان واریز ریال و خرید و فروش رمزارز را فراهم کرده است؛ مسیری که در آن کاربر میتواند پول موجود در حساب بانکی خود را به دارایی دیجیتال تبدیل کند.
البته ورود به این بازار با انجام معامله پایان نمییابد. ندای گیلان محل نگهداری دارایی، مدیریت دسترسی به آن و شناخت شبکه مناسب برای انتقال نیز اهمیت دارد. برای کاربر، تفاوت پول سنتی و رمزارزها فقط در شکل دارایی نیست؛ بلکه در شیوه کنترل، نگهداری و جابهجایی آن نیز دیده میشود.